Der Entgelttransparenzbericht für tarifgebundene und tarifanwendende Unternehmen ist erstmals erneut fällig. Er geht zurück auf das zum 6. Juli 2017 in Kraft getretene Entgelttransparenzgesetz (EntgTranspG). Dieses verpflichtet bestimmte Unternehmen dazu, alle drei bzw. fünf Jahre einen Bericht zur Entgeltgleichheit und Gleichstellung („Entgeltbericht“) zu erstellen. Tarifgebundene und tarifanwendende Unternehmen müssen ihrem Lagebericht für das Geschäftsjahr 2022 also nun erneut einen Entgeltbericht als Anlage beifügen. Kapitalmarktorientierte Unternehmen haben dafür bis zum 30. April 2023 Zeit.
In kaum einem anderen Land Europas verdienen Frauen im Vergleich zu Männern so unterschiedlich wie in Deutschland. Nach Berechnungen des Bundesministeriums für Familie, Senioren, Frauen und Jugend (BMFSFJ) beträgt die Entgeltlücke zwischen Frauen und Männern („Gender-Pay-Gap“) hierzulande 18 Prozent. Bei gleicher formaler Qualifikation und ansonsten gleichen Merkmalen gibt es noch immer einen Unterschied von 6 Prozent. Das Entgelttransparenzgesetz soll für mehr Lohngerechtigkeit sorgen.
Anwendungsbereich und Berichtsinhalt
Der Entgeltbericht ist von solchen Unternehmen mit mehr als 500 Beschäftigten zu erstellen, die auch zur Aufstellung eines Lageberichts nach §§ 264 und 289 HGB verpflichtet sind. Im Entgeltbericht sind die Maßnahmen zur Förderung der Gleichstellung und zur Herstellung der Entgeltgleichheit für Frauen und Männer darzustellen. Zusätzlich haben Unternehmen die durchschnittliche Gesamtanzahl ihrer Beschäftigten – Vollbeschäftigte und Teilbeschäftigte – nach Geschlecht aufgeschlüsselt anzugeben. Diese Daten können um freiwillige Angaben zum Durchschnittsgehalt von Frauen und Männern ergänzt werden.
Berichtszeitraum
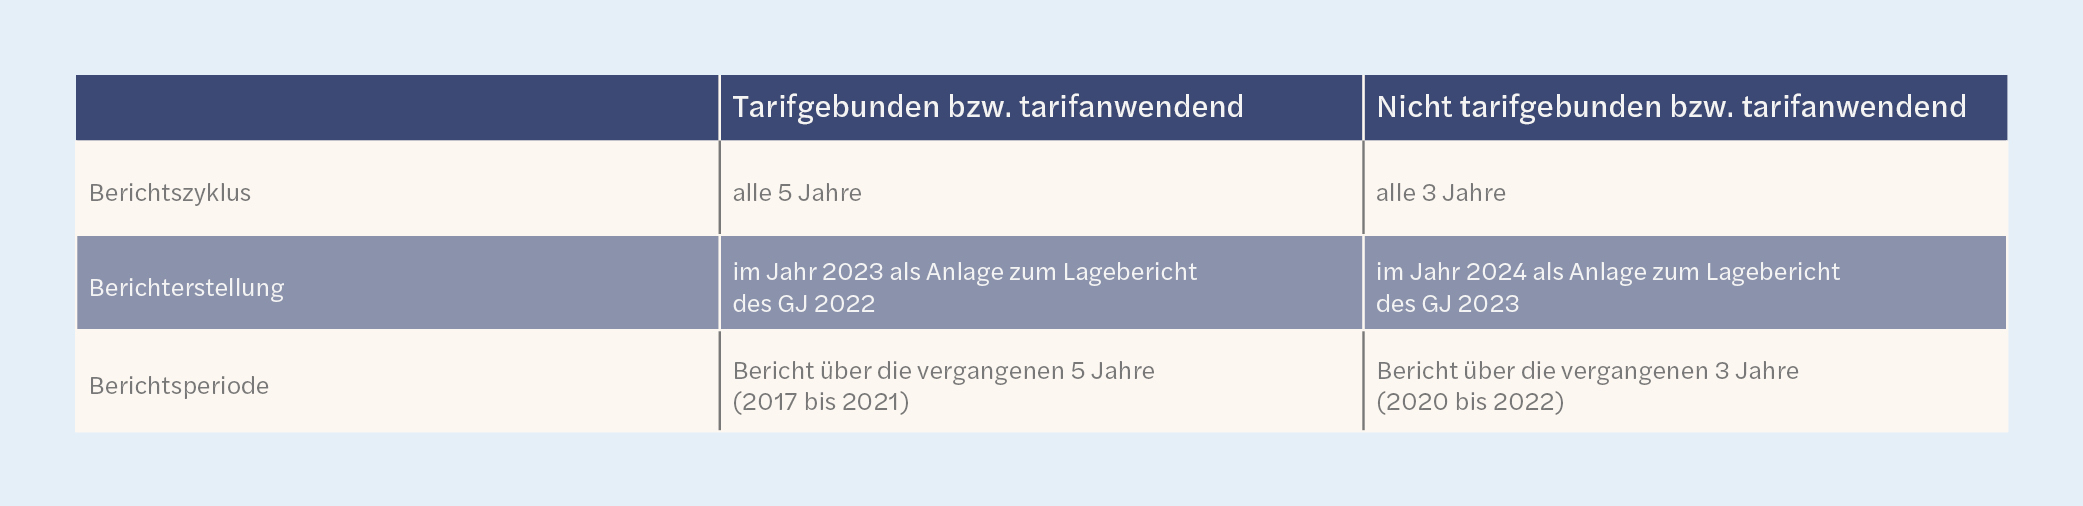
Der erste Entgeltbericht musste (bei einem kalendergleichen Geschäftsjahr) 2018 erstellt und dem Lagebericht für das Geschäftsjahr 2017 als Anlage beigefügt werden. Die daran anschließenden Berichtszyklen unterscheiden sich wie folgt:
Der IDW Fachausschuss Unternehmensberichterstattung (FAB) empfiehlt, dass Unternehmen, die im Jahr 2018 nicht zu einer Entgeltberichterstellung verpflichtet waren, in jedem darauffolgenden Kalenderjahr eine mögliche erstmals entstandene Berichtsverpflichtung jeweils erneut ermitteln sollen. Der erste Entgeltbericht der berichtspflichtig gewordenen Unternehmen ist lediglich über das Kalenderjahr des Eintritts der Berichtsverpflichtung zu verfassen (eine Berichtsperiode). Die darauffolgenden Entgeltberichte hingegen sind über die Berichtsperiode von drei oder fünf Jahren zu erstellen.
Prüfungspflicht?
Der Entgeltbericht ist dem nächsten Lagebericht als Anlage beizufügen und im Unternehmensregister offenzulegen. Bestandteil des Lageberichts ist er jedoch nicht und er ist auch nicht prüfungspflichtig. Gleichwohl müssen Abschlussprüfer*innen im Rahmen ihrer Redepflicht über festgestellte Verstöße gegen das Gesetz berichten.
Für weitere Themen rund um die Wirtschaftsprüfung und Mazars folgen Sie uns auch auf LinkedIn, X und XING.
Dr. Jonas van Elten hat Forvis Mazars im März 2025 verlassen. Er war Director und Leiter des HGB-Desks bei Forvis Mazars in Deutschland.
Das könnte Sie auch interessieren
Versicherungsgruppen im Fokus: Das ändert sich durch die Solvency-II-Reform
Auf dem Papier wirken Versicherungsgruppen oft klar strukturiert: Ein Mutterunternehmen steht an der Spitze, darunter folgen verschiedene Tochtergesellschaften. In der Praxis sieht das allerdings häufig anders aus – denn wer Risiken wirklich steuert, finanzielle Mittel verteilt und strategische Vorgaben macht, ist nicht immer unmittelbar aus dem Organigramm ersichtlich. Genau diese tatsächliche Steuerung rückt mit der […]
„Klimaneutral“, „nachhaltig produziert“ oder „umweltfreundlich“: Solche Aussagen sind in der Werbung wie auch in der Unternehmenskommunikation fast allgegenwärtig. Ab dem 27. September 2026 gelten für solche Umweltclaims allerdings strengere Regeln: Unternehmen müssen belegen können, dass ihre Umweltversprechen auf belastbaren, realistischen und überprüfbaren Grundlagen beruhen. Andernfalls drohen Abmahnungen, Bußgelder und Reputationsschäden. Grund ist die EmpCo-Richtlinie (Empowering […]
Solvency-II-Reform: Die neuen Spielregeln für Versicherer
Pandemie, Zinswende, geopolitische Spannungen und die Folgen des Klimawandels haben die Risikolandschaft für Versicherer grundlegend verändert. Mit der Solvency-II-Reform reagiert die EU auf diese Entwicklungen und nimmt die umfassendste Überarbeitung des Regelwerks seit seiner Einführung vor: Die Reform verändert den Blick darauf, was einen stabilen Versicherer in Zukunft ausmacht. Neben Kapitalstärke rücken Liquidität, Nachhaltigkeitsrisiken und […]
9. MaRisk-Novelle: Weniger Detailvorgaben, mehr Verantwortung
Mit der am 30. Juni 2026 veröffentlichten 9. Novelle der „Mindestanforderungen an das Risikomanagement“ (MaRisk) nimmt die BaFin den wohl größten Umbau ihres zentralen Rundschreibens seit dessen Einführung im Jahr 2005 vor. Die Richtung ist klar: eine Reduktion der Komplexität, weniger Detailnormierung, mehr Prinzipienorientierung und eine deutlich konsequentere Anwendung des Proportionalitätsgrundsatzes. Die Aufsicht gibt künftig […]
ESG-Prüfung in der Energiebranche: Wenn technische Abrechnungen zum Reputations- und Rechtsrisiko werden
Nachhaltigkeitsberichte von Energieunternehmen erzählen häufig eine klare Geschichte: Der Anteil erneuerbarer Energien steigt, die CO₂-Intensität sinkt, Effizienzmaßnahmen zeigen Wirkung. Für Verbraucher*innen sind solche Aussagen wichtig, weil sie Orientierung geben und Vertrauen schaffen. Die zugrunde liegenden Daten sind jedoch nicht immer so eindeutig zu interpretieren. Zentrale ESG-Kennzahlen lassen sich selten einfach aus einer Datenbank ziehen, sondern […]
ESG-Ziele: Nicht nur „Nice to have“, sondern strategisch steuerungsrelevante KPIs
Steigende Energiepreise, instabile Lieferketten und geopolitische Spannungen stellen Unternehmen vor eine doppelte Herausforderung: Sie müssen kurzfristig Ergebnisse liefern und gleichzeitig ihre langfristige Resilienz sichern. Die Krux: Investitionen in Energieeffizienz, Dekarbonisierung und Versorgungssicherheit belasten zunächst die Zahlen, zahlen sich jedoch langfristig aus. Hier kommen ESG-Ziele ins Spiel. Ihre Wirkung als Governance-Instrument entfalten sie allerdings nur, wenn […]
Einmal neu sortieren, bitte – diesen Eindruck hinterlässt das am 19. Juni 2024 von der EU veröffentlichte AML-Paket. Denn hiermit wird der Ansatz zur Geldwäscheprävention grundlegend reformiert: Statt national unterschiedlichen Ausgestaltungen entsteht erstmals ein „Single Rulebook“, also ein einheitlicher Ordnungsrahmen für alle Mitgliedstaaten. Kern sind die Geldwäsche-Verordnung, die 6. Geldwäsche-Richtlinie sowie die AMLA-Verordnung. Das Ziel […]
Was bisher nur über die MaRisk lief, ist nun direkt im Kreditwesengesetz verankert – durch das Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz (BRUBEG) wird der Umgang mit ESG‑Risiken für Banken verbindlicher und prüfungsrelevant. Neu ist vor allem die Detailtiefe, die durch das neue Gesetz hinzukommt. Zudem erhöhen EZB, BaFin und die Europäische Bankenaufsichtsbehörde (EBA) ihre Erwartungen an eine […]
BRUBEG: Finanzinstitute zwischen Bürokratieabbau und neuen Pflichten
Die regulatorische Landschaft für Banken bewegt sich weiter – mit dem Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz (BRUBEG) setzt die Bundesregierung am 29. Januar 2026 den nächsten Schritt auf dem Weg zu einem europaweit harmonisierten Aufsichtsrahmen. Mit der nationalen Umsetzung der EU-Richtlinie CRD VI (Capital Requirements Directive) und neben anderen Anpassungen am Kreditwesengesetz (KWG) verfolgt die Reform zwei zentrale […]
Der Ertragsteuerinformationsbericht (EIB) verpflichtet multinationale Konzerne, ihre Steuerstrategien öffentlich zu rechtfertigen. Doch kann das wirklich zu weniger Profit-Shifting in Steueroasen führen? Was müssen die Unternehmen bei den neuen Reportings beachten – und welche Rolle spielen Abschlussprüfer*innen wirklich bei der Validierung? Es löst in der breiteren Öffentlichkeit immer wieder Unverständnis aus, wenn große Konzerne hohe Umsätze […]
Kommentare