Von der Abschlussprüfung zur Forensik: Wirtschaftskriminalität vorbeugen, erkennen und aufdecken
Wirecard, P&R, Steinhoff und Flowtex – die Liste von Unternehmenszusammenbrüchen wird immer länger. Weltweit sorgen Bilanzskandale nicht nur für Schlagzeilen, sie befeuern auch die Debatte über die Rolle und Verantwortung der Wirtschaftsprüfung. Hätten die Ursachen dieser Skandale – sogenannte „Schemes“ – im Rahmen der Abschlussprüfung nicht schon viel früher erkannt werden müssen? Hätten die Prüfer*innen den Betrug im großen Stil verhindern können?
Grundsätzlich sind Abschlussprüfer*innen dafür verantwortlich, mit hinreichender Sicherheit festzustellen, dass der Jahresabschluss als Ganzes frei von wesentlichen Fehlaussagen ist. Sie sind gemäß dem „International Standard on Auditing“ ISA (DE) 240 darüber hinaus verpflichtet, während der Prüfung eine kritische Grundhaltung zu wahren sowie entsprechende Prüfungshandlungen zur Risikobeurteilung zu definieren.
Mind the Gap
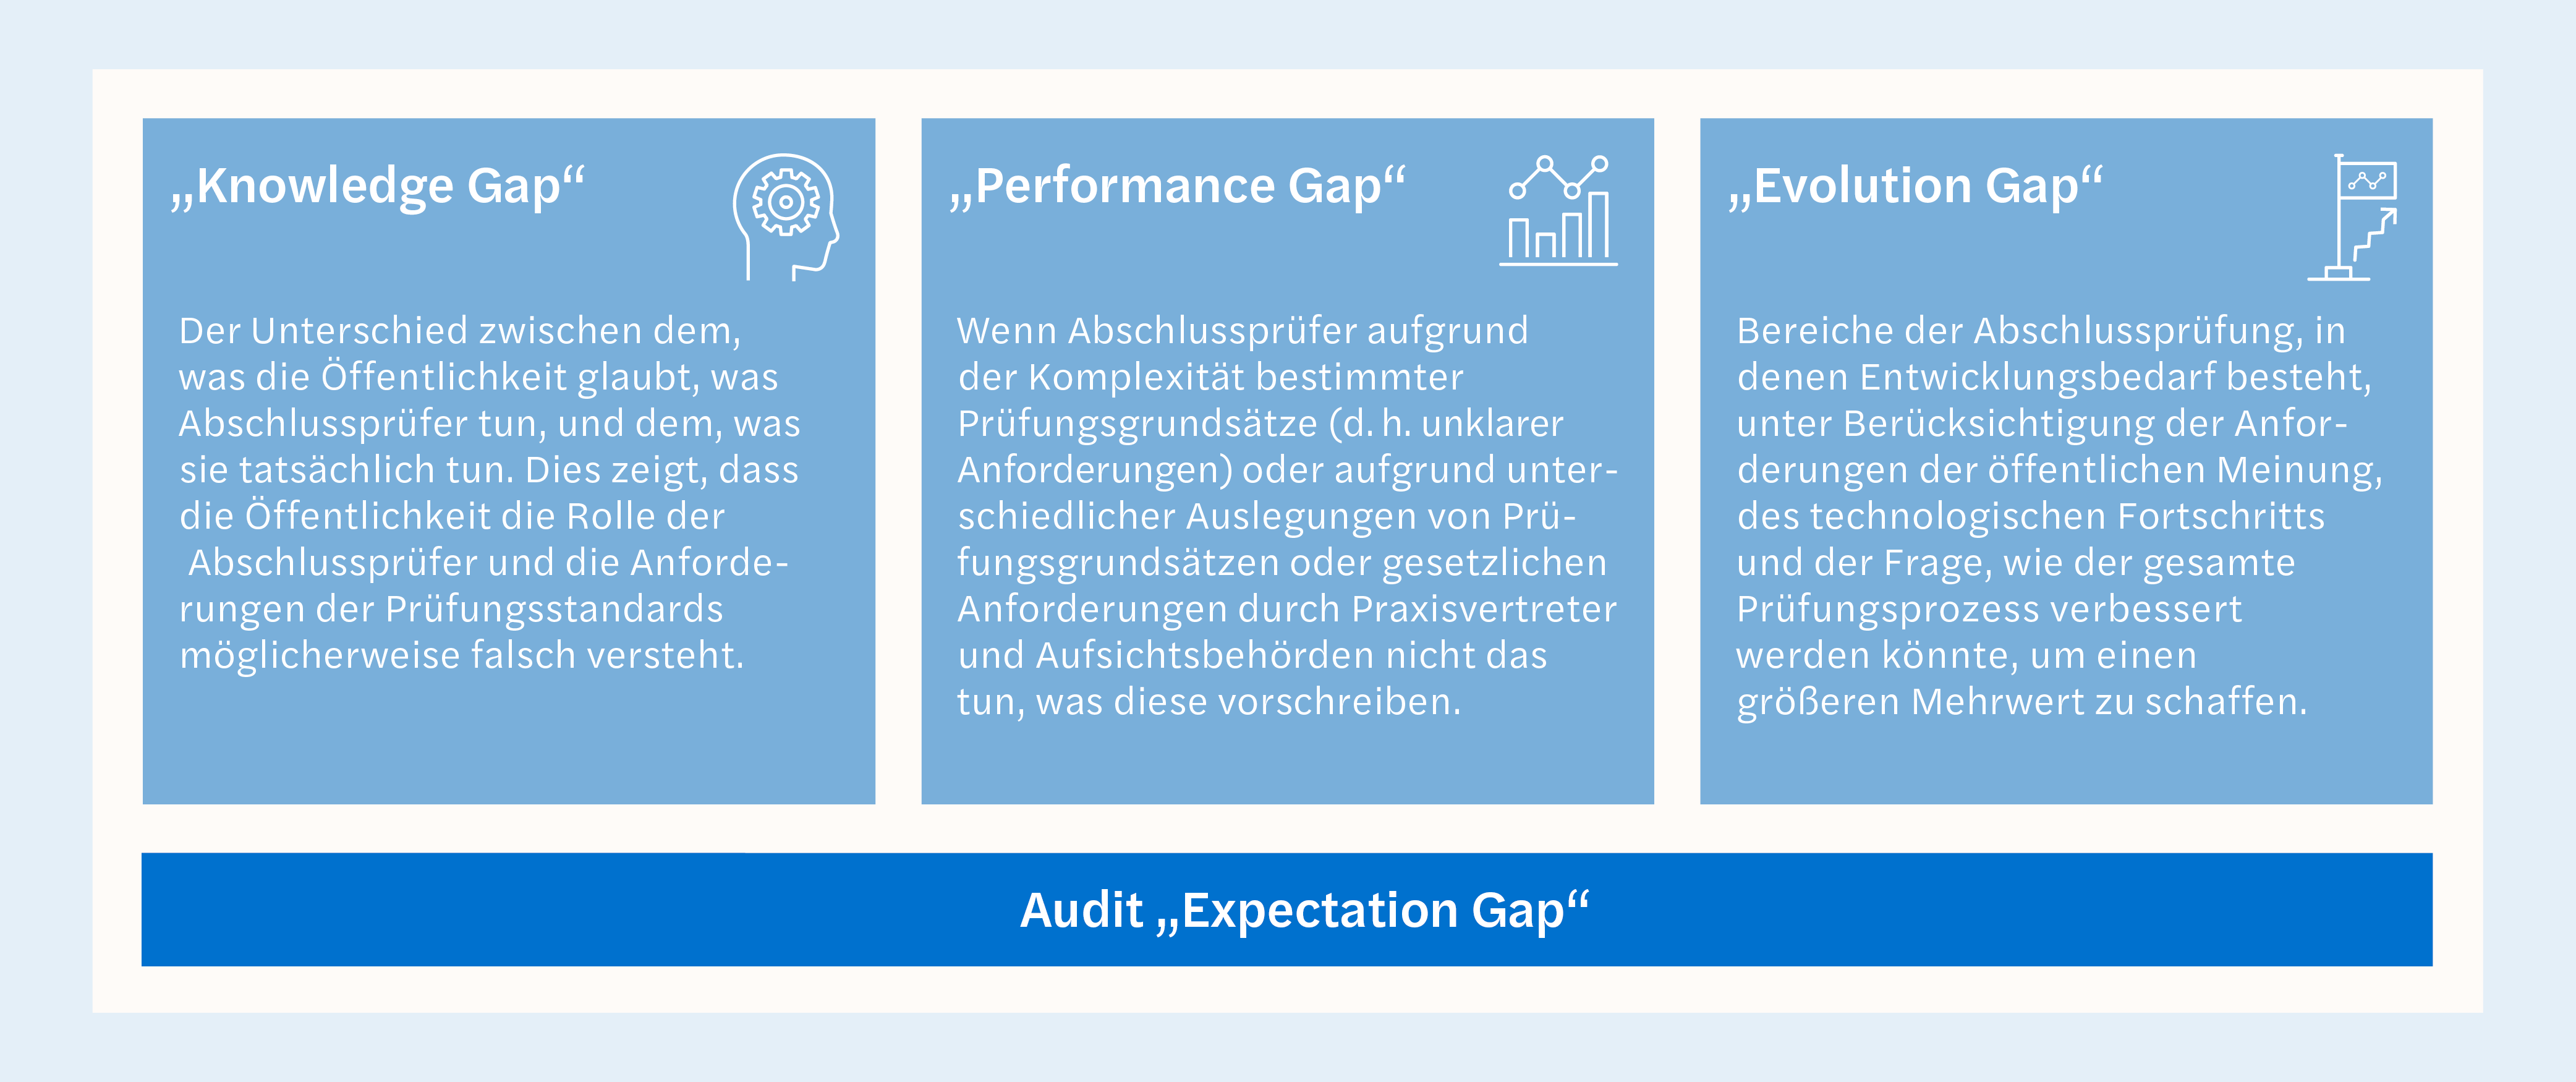
Es gibt aber auch eine Erwartungslücke, was Prüfer*innen im Rahmen der Jahresabschlussprüfung effektiv leisten können/müssen und was von der Öffentlichkeit erwartet bzw. gefordert wird. Gemäß IAASB kann man diese Erwartungslücke in drei Komponenten unterteilen: die „Wissenslücke“, die „Leistungslücke“ und die „Entwicklungslücke“.
Quelle: IAASB (2020) Discussion Paper „Fraud and Going Concern in an Audit of Financial Statements“
Die allgemeine Öffentlichkeit unterliegt der Annahme, die Aufgabe von Prüfer*innen sei die Aufdeckung von Betrug, einschließlich immateriellen Betruges. Dabei ist vielen Stakeholdern wie Anleger*innen, Behörden und Medien oftmals nicht bewusst, wie stark das Thema Abschlussprüfung gerade in den vergangenen Jahren an Komplexität gewonnen hat. Nebst tiefen Branchenkenntnissen ist ein detailliertes Verständnis zum jeweiligen Geschäftsmodell und der Struktur des Unternehmens notwendig geworden. Gerade bei Unternehmen, die ein hohes Transaktionsvolumen in einer Vielzahl von Jurisdiktionen mit weltweit verstreuten Geschäftspartner*innen haben, ist die Identifikation systemrelevanter Risiken hochkomplex: Mit den Prüfungstätigkeiten im Standard können diese unentdeckt bleiben (z. B. im Fall Wirecard).
Es sei an dieser Stelle hervorgehoben, dass es vornehmlich die Aufgabe des Managements ist, ein effektives, d. h. auf den individuellen Risiken des Unternehmens basierendes Fraud- und Compliance-Management-System und Internes Kontrollsystem (IKS) zu implementieren, um insbesondere systemische dolose Handlungen (nach lateinisch dolosus für „arglistig“, „trügerisch“) zu identifizieren bzw. zu verhindern. Weithin akzeptiert ist die Erkenntnis, dass die Unternehmenskultur bzw. der „Tone at/from the Top“ einen wesentlichen Einfluss hat, wenn es darum geht, die Wahrscheinlichkeit systemischer Fehlverhalten zu vermeiden. Daher scheint es unerlässlich, auch die Integrität des Managements bzw. der für die Überwachung verantwortlichen Personen seitens der Abschlussprüfer*innen kritisch zu hinterfragen.
Sobald den Prüfer*innen konkrete Anhaltspunkte zu möglichen dolosen Handlungen vorliegen bzw. Zweifel an der Integrität des Managements bestehen, sind vertiefte, gegebenenfalls forensische Prüfungshandlungen dringend zu empfehlen.
Merkmale großer Wirtschaftsskandale
Nahezu alle großen Wirtschaftsskandale eint der Umstand, dass es sich um nachhaltige Strukturen handelt, die über viele Jahre aufgebaut wurden und bei denen Mitglieder des mittleren und des Topmanagements involviert waren oder zumindest die offensichtlichen „Red Flags“ ignorierten. Beispielhaft sei hier die systematische und teilweise weltweite Bereitstellung von „schwarzen Kassen“ bei deutschen DAX-Konzernen genannt, über die zur Erlangung von Aufträgen Korruptionszahlungen auch an Amtsträger*innen getätigt wurden. Auch die Fiktion von werthaltigen Vermögensgegenständen in der Bilanz (z. B. bei Flowtex oder P&R) oder eine langanhaltende Erfolgsstory basierend auf Scheinumsätzen (siehe Wirecard) erfolgte systematisch über viele Perioden mit einer hohen kriminellen Energie und Akribie.
Diese Fälle von Wirtschaftskriminalität sind sehr schwer durch Standard-Auditverfahren zu erkennen. Hier bedarf es einer gewissen Erfahrung im Fraud Management und tiefergehender, forensischer Prüfansätze. In Abhängigkeit bestimmter Indikatoren (Art des Geschäftsmodells, regionale Ausrichtung, Branche, Kundenstruktur etc.) oder der bereits angesprochenen Zweifel an der Integrität des Managements ist zu empfehlen, risikobasierte Präventivuntersuchungen durch erfahrene Forensiker*innen im Rahmen der Jahresabschlussprüfung einzubauen.
Bedeutung von Forensik
Eine forensische Prüfung (oder Untersuchung) ist eine Untersuchung, in der eine Hypothese zur Substantiierung einer Unregelmäßigkeit validiert wird. Hier unterscheidet sich auch die Arbeit von Forensiker*innen und Abschlussprüfer*innen. Während Letztere grundsätzlich von der Ordnungsmäßigkeit des Untersuchungsgegenstandes ausgehen, basiert die Arbeit der Forensiker*innen auf der Hypothese einer Unregelmäßigkeit, abgeleitet von Verdachtsmomenten, die sich beispielsweise auf Informationen durch Whistleblower, Ergebnisse aus internen Revisionen oder Risikoanalysen stützen. In Abhängigkeit dieser Hypothese werden Finanzdaten, Finanzunterlagen, (un-)strukturierte Daten, Korrespondenzen usw. analysiert sowie Mitarbeiter*innen, Geschäftspartner*innen oder Dritte interviewt. Dieses sogenannte „Fact-Finding“, also das Zusammentragen aller relevanten Informationen, dient als Grundlage zur rechtlichen Würdigung und kann bei Bedarf vor Gericht verwendet werden.
Forensische Leistungen im Überblick
Mit welchen konkreten forensischen Leistungen kann die Abschlussprüfung unterstützt werden? Eine zielführende Aufklärung mutmaßlichen Fehlverhaltens bzw. systematischer Anomalien in den Geschäftsbüchern bedarf verschiedener Kompetenzen und Methoden, die je nach Einzelfall miteinander zu kombinieren sind:
Forensic Accounting: Vertiefte Analyse zur Aufdeckung von Unregelmäßigkeiten in der Buchhaltung (Geschäftsvorfälle und Transaktionen)
Forensische Interviews: Informationsgewinnung durch die Befragungen ausgewählter Mitarbeiter*innen zu einem besonderen Sachverhalt
IT-gestützte Datenanalyse: Erhebung, Verarbeitung und Analyse strukturierter sowie unstrukturierter Daten (insbesondere E-Mails und Textdateien) durch forensische Tools
IT-Forensik: Rekonstruktion gelöschter Daten, Öffnen von passwortgeschützten Dokumenten oder Nachweis von Datenmanipulation
Open Source Intelligence: Informationsgewinnung aus externen Quellen, die insbesondere der Aufklärung persönlicher und geschäftlicher Netzwerke des in Verdacht stehenden Täterkreises dient
Good Corporate Governance
Auch wenn weiterführende forensische Untersuchungshandlungen im Rahmen einer Abschlussprüfung eine Aufdeckung aller dolosen Handlungen nicht garantieren können, so erhöhen sie signifikant die Wahrscheinlichkeit zur Identifikation systematischer doloser Strukturen. Sie dokumentieren auch die vom Management gelebte Sorgfaltspflicht und reduzieren damit Risiken, die mit Verantwortlichkeitsklagen einhergehen können. Für die bereits erwähnten Stakeholder kann die Tätigkeit der Forensiker*innen ein zusätzlicher Faktor für eine Good Corporate Governance sein.
Für weitere Themen rund um die Wirtschaftsprüfung und Mazars folgen Sie uns auch auf LinkedIn, X und XING.
Autorin: Susanna Grunert war bis Februar 2023 Managerin im Bereich Forensic und Investigation Services bei Mazars.
Das könnte Sie auch interessieren
Versicherungsgruppen im Fokus: Das ändert sich durch die Solvency-II-Reform
Auf dem Papier wirken Versicherungsgruppen oft klar strukturiert: Ein Mutterunternehmen steht an der Spitze, darunter folgen verschiedene Tochtergesellschaften. In der Praxis sieht das allerdings häufig anders aus – denn wer Risiken wirklich steuert, finanzielle Mittel verteilt und strategische Vorgaben macht, ist nicht immer unmittelbar aus dem Organigramm ersichtlich. Genau diese tatsächliche Steuerung rückt mit der […]
„Klimaneutral“, „nachhaltig produziert“ oder „umweltfreundlich“: Solche Aussagen sind in der Werbung wie auch in der Unternehmenskommunikation fast allgegenwärtig. Ab dem 27. September 2026 gelten für solche Umweltclaims allerdings strengere Regeln: Unternehmen müssen belegen können, dass ihre Umweltversprechen auf belastbaren, realistischen und überprüfbaren Grundlagen beruhen. Andernfalls drohen Abmahnungen, Bußgelder und Reputationsschäden. Grund ist die EmpCo-Richtlinie (Empowering […]
Solvency-II-Reform: Die neuen Spielregeln für Versicherer
Pandemie, Zinswende, geopolitische Spannungen und die Folgen des Klimawandels haben die Risikolandschaft für Versicherer grundlegend verändert. Mit der Solvency-II-Reform reagiert die EU auf diese Entwicklungen und nimmt die umfassendste Überarbeitung des Regelwerks seit seiner Einführung vor: Die Reform verändert den Blick darauf, was einen stabilen Versicherer in Zukunft ausmacht. Neben Kapitalstärke rücken Liquidität, Nachhaltigkeitsrisiken und […]
9. MaRisk-Novelle: Weniger Detailvorgaben, mehr Verantwortung
Mit der am 30. Juni 2026 veröffentlichten 9. Novelle der „Mindestanforderungen an das Risikomanagement“ (MaRisk) nimmt die BaFin den wohl größten Umbau ihres zentralen Rundschreibens seit dessen Einführung im Jahr 2005 vor. Die Richtung ist klar: eine Reduktion der Komplexität, weniger Detailnormierung, mehr Prinzipienorientierung und eine deutlich konsequentere Anwendung des Proportionalitätsgrundsatzes. Die Aufsicht gibt künftig […]
ESG-Prüfung in der Energiebranche: Wenn technische Abrechnungen zum Reputations- und Rechtsrisiko werden
Nachhaltigkeitsberichte von Energieunternehmen erzählen häufig eine klare Geschichte: Der Anteil erneuerbarer Energien steigt, die CO₂-Intensität sinkt, Effizienzmaßnahmen zeigen Wirkung. Für Verbraucher*innen sind solche Aussagen wichtig, weil sie Orientierung geben und Vertrauen schaffen. Die zugrunde liegenden Daten sind jedoch nicht immer so eindeutig zu interpretieren. Zentrale ESG-Kennzahlen lassen sich selten einfach aus einer Datenbank ziehen, sondern […]
ESG-Ziele: Nicht nur „Nice to have“, sondern strategisch steuerungsrelevante KPIs
Steigende Energiepreise, instabile Lieferketten und geopolitische Spannungen stellen Unternehmen vor eine doppelte Herausforderung: Sie müssen kurzfristig Ergebnisse liefern und gleichzeitig ihre langfristige Resilienz sichern. Die Krux: Investitionen in Energieeffizienz, Dekarbonisierung und Versorgungssicherheit belasten zunächst die Zahlen, zahlen sich jedoch langfristig aus. Hier kommen ESG-Ziele ins Spiel. Ihre Wirkung als Governance-Instrument entfalten sie allerdings nur, wenn […]
Einmal neu sortieren, bitte – diesen Eindruck hinterlässt das am 19. Juni 2024 von der EU veröffentlichte AML-Paket. Denn hiermit wird der Ansatz zur Geldwäscheprävention grundlegend reformiert: Statt national unterschiedlichen Ausgestaltungen entsteht erstmals ein „Single Rulebook“, also ein einheitlicher Ordnungsrahmen für alle Mitgliedstaaten. Kern sind die Geldwäsche-Verordnung, die 6. Geldwäsche-Richtlinie sowie die AMLA-Verordnung. Das Ziel […]
Was bisher nur über die MaRisk lief, ist nun direkt im Kreditwesengesetz verankert – durch das Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz (BRUBEG) wird der Umgang mit ESG‑Risiken für Banken verbindlicher und prüfungsrelevant. Neu ist vor allem die Detailtiefe, die durch das neue Gesetz hinzukommt. Zudem erhöhen EZB, BaFin und die Europäische Bankenaufsichtsbehörde (EBA) ihre Erwartungen an eine […]
BRUBEG: Finanzinstitute zwischen Bürokratieabbau und neuen Pflichten
Die regulatorische Landschaft für Banken bewegt sich weiter – mit dem Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz (BRUBEG) setzt die Bundesregierung am 29. Januar 2026 den nächsten Schritt auf dem Weg zu einem europaweit harmonisierten Aufsichtsrahmen. Mit der nationalen Umsetzung der EU-Richtlinie CRD VI (Capital Requirements Directive) und neben anderen Anpassungen am Kreditwesengesetz (KWG) verfolgt die Reform zwei zentrale […]
Der Ertragsteuerinformationsbericht (EIB) verpflichtet multinationale Konzerne, ihre Steuerstrategien öffentlich zu rechtfertigen. Doch kann das wirklich zu weniger Profit-Shifting in Steueroasen führen? Was müssen die Unternehmen bei den neuen Reportings beachten – und welche Rolle spielen Abschlussprüfer*innen wirklich bei der Validierung? Es löst in der breiteren Öffentlichkeit immer wieder Unverständnis aus, wenn große Konzerne hohe Umsätze […]
Kommentare